10秒でいうと
数字を並べるのはAI、決めるのは自分。
家計簿の整理、固定費の見直しの観点出し、書類の読解まで。金額の計算は必ずコードで。
線引き
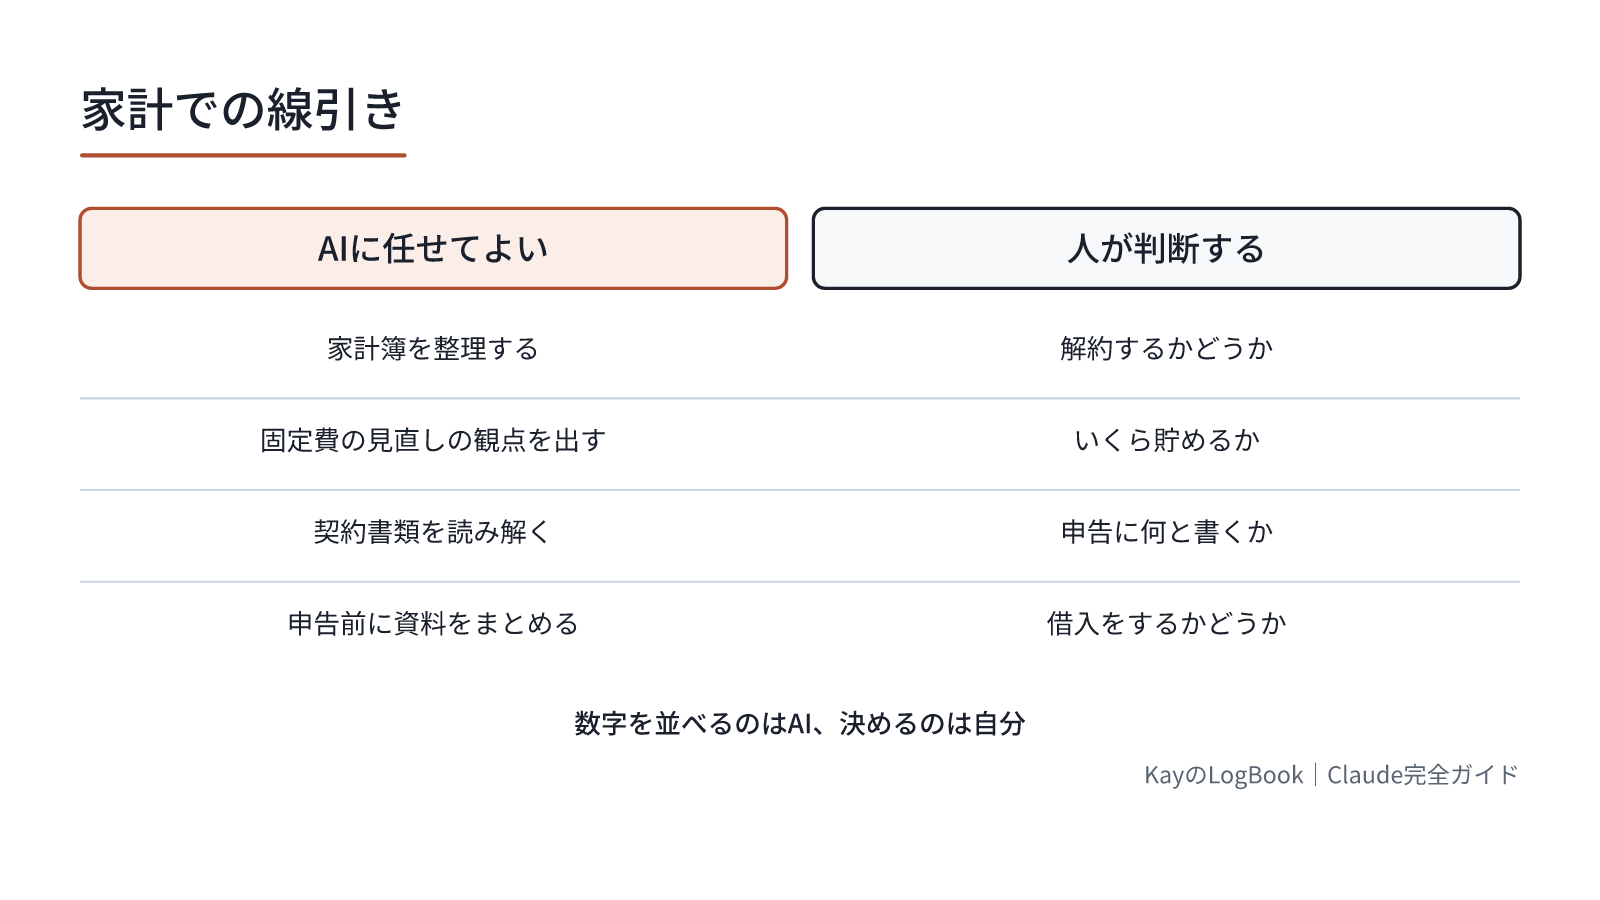
扱わないこと。
- 解約するかどうかの判断
- いくら貯めるべきかの判断
- 借入をするかどうかの判断
- 確定申告に何と書くかの判断
最後のものは、法人の話が第8章No.63にあります。個人の場合も同じで、扱うのは資料の整理までです。税額の計算や申告内容の断定はさせないでください。一次情報は国税庁で、判断は税理士などの専門家に置いてください。
家計簿を整理する
明細のCSVを渡すのが速い。
添付は1年分のカード明細です。次を出してください。

・費目ごとの月別の集計
・毎月ほぼ同額のもの(固定費の候補)と、月ごとにばらつくもの
・去年と今年で傾向が変わっている費目
・計算はコードで行い、目視で数えないでください
・行数が明細の件数と一致しているか確認してください
コードで計算することと、件数の一致は毎回入れてください(No.59)。お金の話なので、ここは特に。
費目の分類は、自分の感覚と合わないことがあります。そのときは分類の基準を渡し直せば揃います。
固定費の見直し
観点を出させるのがこのページの中心です(No.65と同じ形)。
固定費を見直します。次の契約について、確認すべき点を挙げてください。

・(契約の一覧:通信、保険、サブスクリプション、など)

・それぞれ「どこを見れば無駄が分かるか」
・解約や変更のときに、見落とすと損をする点
・すぐ効くものと、時間がかかるものを分けてください

解約すべきかどうかの判断はしないでください。
すぐ効くものを分けさせると、着手しやすくなります。
金額そのものは、契約書か請求明細を見てください。Claudeに聞くと古い料金が返ります(No.65)。
契約書類を読み解く
保険、賃貸、ローン。個人が読む契約書の話です。第8章No.62の法務と同じ姿勢で扱います。
この契約書について教えてください。

・私が負う義務と、相手が負う義務
・お金が動く条件(いつ、いくら、どういう場合に)
・解約や更新の条件、そのときの費用
・曖昧で、解釈が分かれそうな表現

法令名や条文番号は挙げないでください。
該当箇所は原文をそのまま引用してください。
条文番号を挙げさせないのは、No.62と同じ理由です。それらしい嘘が混ざる代表例です(No.02、No.80)。
分からない点が残ったら、契約先の窓口に聞いてください。それが一次情報です。
確定申告の下ごしらえ
資料をまとめるところまでです。
確定申告の準備をします。手元の資料を整理してください。

・領収書の一覧(日付、支払先、金額、内容)
・金額は必ずコードで合計してください
・読み取れないものは空欄にして、どのファイルか報告してください
・分類が曖昧なものは「要確認」として分けてください

経費になるかどうかの判断はしないでください。
申告書に何と書くかも扱わないでください。
最後の2行が線引きです。No.63と揃えてあります。
制度は毎年変わります。年度を確認し、国税庁の一次情報にあたってください。
渡す前に
家計の明細には、どこで何を買ったかが全部残っています。
第4章No.27で書いたとおり、公式の安全ガイドは財務書類と個人記録へのアクセスを与えないようにと明記しています。
現実的な進め方は、必要な列だけ抜き出したコピーを渡すことです。店名を伏せる、口座番号を落とす、といった前処理をしてから。詳しくは第11章のNo.78で扱います。
やってみよう:固定費の見直しの観点を出させる(5分)
契約しているものを思い出せるだけ書いてください。金額は書かなくて構いません。
プロンプト
“`
固定費を見直します。次の契約について、確認すべき点を挙げてください。・(契約の一覧)
・それぞれ「どこを見れば無駄が分かるか」
・解約や変更のときに、見落とすと損をする点
・すぐ効くものと、時間がかかるものを分けてください解約すべきかどうかの判断はしないでください。
“`期待される結果:契約ごとに確認点が出て、2つに分かれる。「見落とすと損をする点」に、知らなかった項目が混ざる。
うまくいかないとき:一般論しか返らないなら、契約の種類をもう少し具体的に書いてください。
つまずきポイント
金額を目視で合計させる。必ずコードで。
料金を聞く。古い数字が返ります。契約書か明細を見てください。
経費になるかを判断させる。個別の事情で変わります(No.63)。
明細をそのまま渡す。必要な列だけにしてください。
関連ページ
- No.59 データ分析とレポート — 目視で数えさせない
- No.63 経理・税務・バックオフィス — 法人の場合
- No.69 投資とお金の学び — 資産運用の話
- No.78 セキュリティとプライバシー — 明細を渡す判断
まとめ
- 数字を並べるのはAI、決めるのは自分
- 固定費は観点を出させる。金額は契約書か明細で
- 契約書は条文番号を挙げさせず、原文を引用させる
- 確定申告は資料の整理まで。判断は専門家へ
次に読む
※本記事の情報は 2026年8月時点のものです。