10秒でいうと
扱うのは資料を整理するところまでです。
税制は毎年変わります。税額の断定も、申告書の作成もさせないでください。
先に、扱わないことを書きます
- 税額がいくらになるかは扱いません
- この費用が経費になるかの判断は扱いません
- 申告書の作成は扱いません
理由は2つあります。税制は毎年変わること。そして個別の事情で答えが変わること。
一次情報は国税庁です。判断は税理士などの専門家に置いてください。
線引き
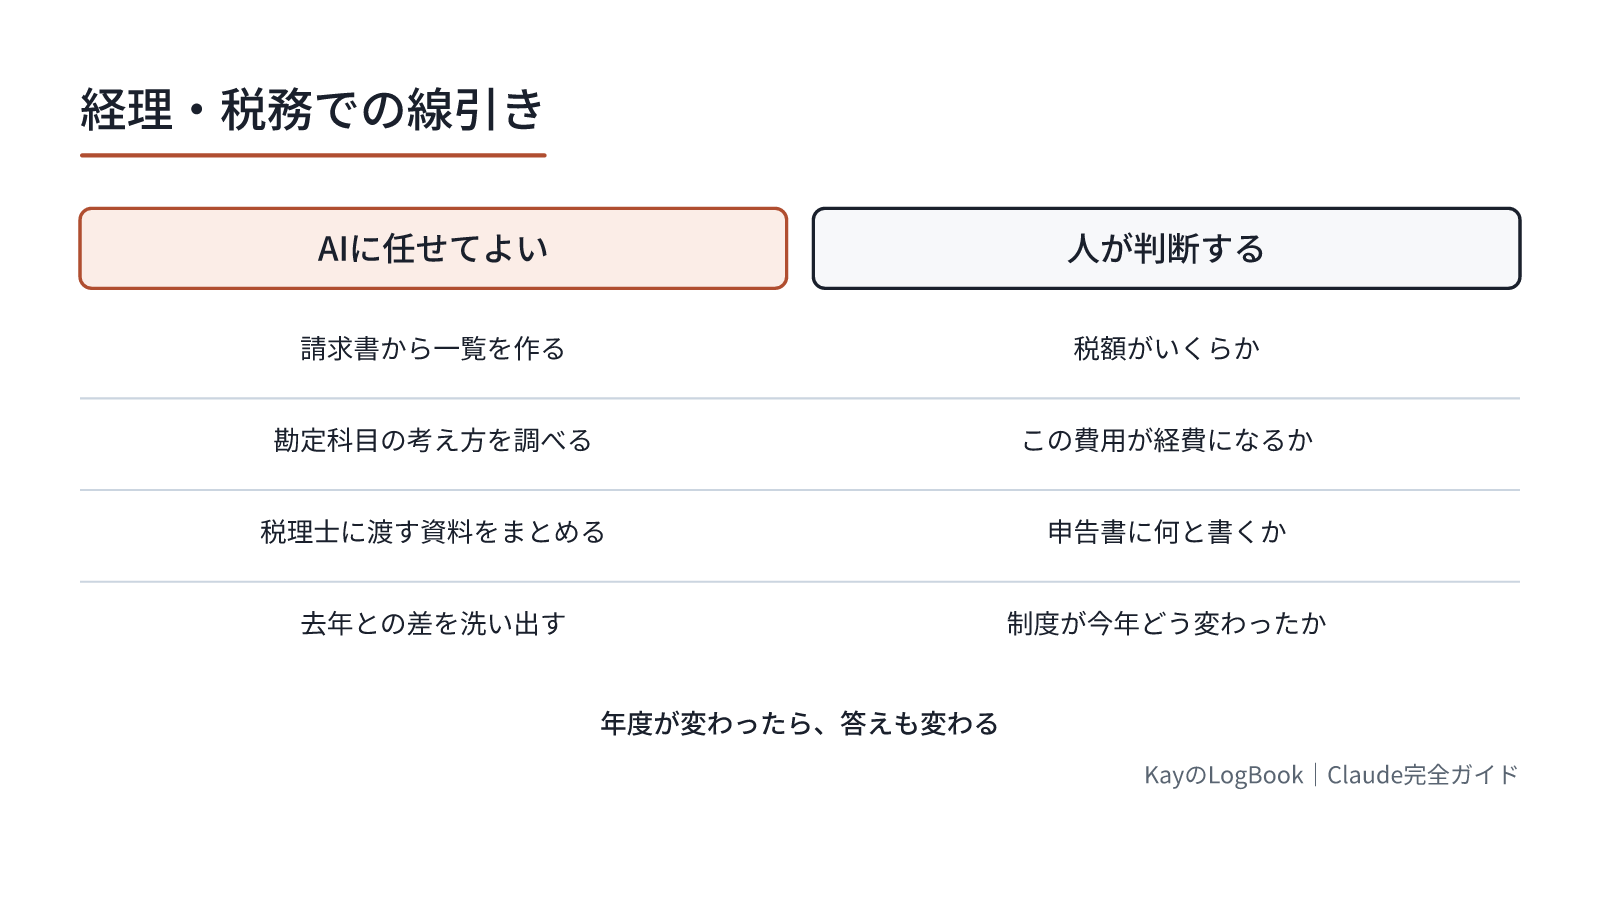
任せてよいこと。
- 請求書から一覧を作る
- 勘定科目の考え方を調べる
- 税理士に渡す資料をまとめる
- 去年との差を洗い出す
人が判断すること。
- 税額がいくらか
- この費用が経費になるか
- 申告書に何と書くか
- 制度が今年どう変わったか
年度を必ず書かせる
税務の話で最も危ないのは、去年のルールで答えられることです。
(質問)について教えてください。

・いつ時点の制度についての説明か、必ず明記してください
・変更されている可能性があるなら、そう書いてください
・国税庁のどのページを確認すべきかも教えてください

制度の内容そのものは、私が一次情報で確認します。
最後の1行が姿勢です。Claudeに聞くのは「どこを見ればよいか」であって、「答えそのもの」ではありません。
第2章のNo.18で書いたとおり、去年と今年で答えが変わることは、必ず調べさせてください。そして出典を自分で開いてください。
請求書の処理
ここが実務でいちばん効きます。第2章から追ってきた見積書の例と、まったく同じ形です。
このフォルダの請求書PDFから、次を抜き出して一覧にしてください。

・日付、取引先、件名、税抜金額、消費税額、合計
・読み取れない項目は空欄にして、どのファイルのどこか報告してください
・税率が複数ある請求書は、行を分けてください
・金額は必ずコードで計算し、目視で数えないでください

件数が入力のファイル数と一致しているか確認してください。
目視で数えない、はNo.59で書いたとおりです。金額を扱うので、ここは特に重要です。
件数の一致も必ず入れてください(第4章No.33)。
記帳の下ごしらえ
勘定科目の「考え方」を調べるのは有効です。断定させないのがコツ。
次の支出について、勘定科目の候補を挙げてください。

・複数の候補があれば、それぞれの考え方も
・判断が分かれる理由も書いてください
・断定しないでください。最終的には税理士に確認します
・自社の過去の仕訳と揃えるべき、という観点も含めてください

支出:(内容、金額、目的)
自社の過去と揃える、という観点が実務では効きます。一般論として正しくても、社内で不統一になるのは避けたい。
税理士に渡す前にまとめる
このために使うのがいちばん健全だと思います。
税理士に渡す資料をまとめます。

・添付の一覧から、確認が必要そうな項目を挙げてください
・金額が大きいもの、去年と傾向が違うもの、分類が曖昧なもの
・それぞれ「何を聞くべきか」も1行で

判断はしないでください。整理だけお願いします。
判断はしないでください、を必ず入れる。No.62と同じ構造です。
決算前の突き合わせ
去年との差を出す使い方です。
今年と去年の一覧を添付します。

・科目ごとの増減と、増減率
・去年に無く今年にある項目、その逆
・傾向が大きく変わっている科目

計算はコードで。理由の推測はしないでください。
理由の推測はしない、と足すのが要点です。数字の変化に、それらしい説明が付くと、確認が甘くなります。
渡してよいかを先に考える
請求書も帳簿も、財務書類です。第4章のNo.27で書いたとおり、公式の安全ガイドが名指しで注意しているものです。
社内のルールを確認してから扱ってください(No.78)。個人事業の場合でも、取引先の情報が含まれることを意識してください。
やってみよう:確認すべき項目を挙げさせる(5分)
手元の経費の一覧を1つ用意してください。金額を丸めたり、取引先名を伏せたりして構いません。
プロンプト
“`
添付の一覧から、確認が必要そうな項目を挙げてください。・金額が大きいもの
・分類が曖昧に見えるもの
・同じ内容なのに科目が揃っていないもの判断はしないでください。整理だけお願いします。
それぞれ「何を確認すべきか」も1行で添えてください。
“`期待される結果:確認が必要な項目が並ぶ。同じ内容で科目が揃っていない箇所が見つかることが多い。
うまくいかないとき:「この科目が正しい」と断定してきたら、指示が効いていません。判断はしない、を強めてもう一度伝えてください。
つまずきポイント
税額を計算させる。させないでください。
年度を確認しない。去年のルールで答えられていても、文章は自然です。
目視で金額を数えさせる。必ずコードで(No.59)。
経費になります、という答えを信じる。個別の事情で変わります。専門家に確認してください。
関連ページ
- No.59 データ分析とレポート — 目視で数えさせない
- No.68 家計とお金の整理 — 個人の確定申告の下ごしらえ
- No.78 セキュリティとプライバシー — 財務書類の扱い
まとめ
- 扱うのは整理まで。税額も経費の可否も判断しない
- 年度を必ず明記させ、国税庁の一次情報で確認する
- 金額は必ずコードで計算。件数の一致も確認
- いちばん健全な使い方は、税理士に渡す前の整理
次に読む
※本記事の情報は 2026年8月時点のものです。